







核心速览
● 地址是否影响理赔,关键看险种:财产险、车险、意外险的保费和理赔与地区风险挂钩;增额类保险则完全无关
● 增额类保险(增额寿/增额护理险)的收益由合同公式锁定,地址仅作为联系信息,与理赔结果无因果关系
● 投保后地址可随时通过官方渠道变更,保险公司出具批单后即生效,效力优先于原合同条款
● 《保险法》第二十条保障了投保人变更合同信息的权利,地址变更属于常规批改操作
● 人身保险跨省投保不受法律限制,原银保监会明确规定保险公司可在住所地以外开展业务
投保时填了不对的地址,理赔时会不会被"秋后算账"?
这个问题困扰着大量投保人。尤其是买了增额寿、增额护理险的朋友,发现自己所在地没有保险公司的分支机构,难免心里犯嘀咕。
先说结论:不用慌。但"不用慌"的前提是,你得搞清楚自己买的是什么险种。
不同险种对地址的依赖程度天差地别。有些人把车险的经验套到别的险种上,结果白白焦虑;也有人对财产险的地址问题掉以轻心,理赔时才追悔莫及。
下面我们就来系统拆解这个问题。
一、为什么有的保险"挑地方",有的不挑?
关键判断标准:理赔是否依赖地域风险
保险定价的底层逻辑是风险评估。当某种保险的事故概率与地理位置密切相关时,地址就成了核保和理赔的关键变量。
反过来,如果一款保险的给付金额由合同公式确定、与外部风险事件无关,那地址就只是一个通讯地址而已。
"地域敏感型"保险:3类必须如实填写地址
表格

这三类保险有一个共同点:保险公司需要依据投保人所在地的风险等级来计算保费。地址填错了,相当于风险定价基础失真,理赔时保险公司有权据此主张权利。
"地域无关型"保险:地址只是需要填写下即可
增额类保险(增额寿/增额护理险)、年金险、教育金保险、定期寿险、终身寿险等产品,其核心特征是:
1.现金价值写入合同,按精算公式逐年递增,受《保险法》第92条保护
2.全国统一定价,不因投保人所在城市不同而有差异
3.给付条件明确写在合同中,不涉及对地理位置的风险评估
一句话概括:这类产品赔多少,合同说了算,不是地址说了算。
表格

二、地址写错了或需要变更,怎么处理?
很多人担心地址填了就改不了,或者改了会出问题。其实完全不必担心。
法律怎么说
《中华人民共和国保险法》第二十条规定:
投保人和保险人可以协商变更合同内容。变更保险合同的,应当由保险人在保险单或者其他保险凭证上批注或者附贴批单,或者由投保人和保险人订立变更的书面协议。
这条法律明确了两个要点:
● 合同内容可以变更——包括地址在内的基础信息,投保后都可以修改
● 变更通过批单实现——保险公司出具批单后,新地址即成为合同的正式内容
需要区分的是,《保险法》第十六条规定的如实告知义务,针对的是健康状况、职业类别等可能影响承保决策的实质性风险信息。对于增额类保险,地址不纳入风险评估模型,因此不在这个义务的覆盖范围内。
批单的法律效力
有些投保人觉得批单不如原合同"正式",这是误解。批单的法律地位:
表格
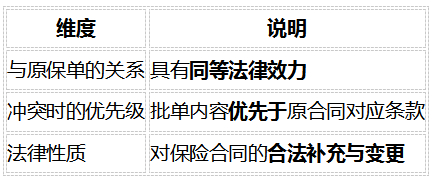
简单说,批单就是合同的一部分,不是"补丁",更不是"临时措施"。
变更流程
投保成功后,随时可通过保险公司官方渠道(公众号、线上小程序等)申请地址变更。流程通常为:提交申请 → 保险公司审核 → 出具批单。支持变更为国内任一有效地址,操作简单,不影响保单权益。
三、跨省投保,合规吗?
不少人遇到的实际困境是:想买的保险产品在本地没有分支机构,能不能买?
监管层面
根据原银保监会发布的《关于规范人身保险业务经营有关问题的通知》,保险公司可以在其住所地以外的省、自治区、直辖市开展人身保险业务。
也就是说,法律层面并不要求投保人必须与保险公司"同城"。部分公司在运营层面对线上投保的收件地址设有限制,但这属于企业自身的管理策略,不是法律强制要求,更不会影响保单的法律效力。
不同场景的操作建议
表格

四、一张自查表,快速判断你的情况
投保前或投保后,用这3个问题快速自检:
问题1:你买的保险,理赔时需要"看地点"吗?
表格

问题2:如果地址需要变更,来得及吗?
完全来得及。投保后即可申请变更,保险公司出具批单即生效。
问题3:变更地址会影响保单的其他权益吗?
不会。地址变更只涉及联系信息的更新,保险金额、现金价值、受益人等核心权益均不受影响。
五、常见问题FAQ
Q1:增额类保险(增额寿/增额护理险)的地址写错了,理赔会被拒吗?
不会。增额类保险的理赔金额由合同现金价值表确定,不涉及地域风险评估。地址仅作为联系信息,不影响保单效力,也不会导致拒赔。投保后可随时申请变更。
Q2:哪些保险的地址必须如实填写?
主要是财产保险、车险和意外伤害保险。这三类险种的费率与地区风险直接挂钩,地址不实可能被认定为未如实告知,从而影响理赔。
Q3:投保后想改地址,流程复杂吗?
不复杂。通过保险公司官方渠道(公众号、小程序)提交变更申请即可,审核通过后出具批单。批单效力优先于原合同,保障权益不受影响。
Q4:《保险法》对地址变更有明确规定吗?
有。《保险法》第二十条规定投保人和保险人可协商变更合同内容。地址变更属于合同基础信息的正常批改,不属于第十六条规定的如实告知范畴——后者针对的是健康、职业等实质性风险信息。
Q5:批单的法律效力和原保单一样吗?
一样。批单与原保单具有同等法律效力,且在内容冲突时优先适用。它是保险合同的正式组成部分。
Q6:保险公司在我所在的城市没有网点,可以投保吗?
可以。原银保监会明确规定,保险公司可在住所地以外开展人身保险业务。投保后可随时变更地址。
Q7:增额类保险在不同城市买,收益会有差别吗?
没有差别。增额类保险(增额寿/增额护理险)全国统一费率和现金价值表,不论在哪个城市投保,合同条款和收益完全一致。
Q8:同时持有车险和增额类保险,地址要求有什么不同?
车险地址必须如实反映车辆常驻地,否则可能影响理赔;增额类保险的地址不影响保单效力。两类保险对地址的要求基于完全不同的定价逻辑,不能混为一谈。
声明:本文旨在帮助投保人理解不同险种对地址要求的差异,属于保险知识科普,不构成具体投保建议或产品推荐。具体产品条款、地址变更操作以保险公司官方最新规定为准。投保前请仔细阅读保险合同条款,如实填写健康告知及投保信息。退保可能产生损失,请以合同现金价值表为准。
数据来源:
● 《中华人民共和国保险法》——第十六条(如实告知义务)、第二十条(合同变更)、第九十二条(保单持有人权益保护)
● 《民法典》合同编——合同变更相关条款
● 原中国银保监会——关于规范人身保险业务经营有关问题的通知
● 中国人民保险集团——2025年理赔年报
● 原银保监会——车险费率地区差异数据
本文数据截至2026年9月,具体产品条款及地址变更操作以保险公司官方最新规定为准。投保前请仔细阅读保险合同条款,如实填写投保信息。退保可能有损失,请以现金价值表为准。
(来源:资讯中国)