







黑五尚未开始,FedEx至多595美元/件的旺季费用,已经足够让中大件卖家重新打开利润表。该费用只在包裹触发Ground Unauthorized Package Charge时产生;同期Oversize需求附加费至多117.25美元,Additional Handling至多11.85美元。
尾程之外,AWD从7月31日起收紧可分拣商品门槛,美国新一轮301措施生效,头程运价变化莫测。这些变化没有直接因果关系,却都会共同影响跨境卖家的利润。
2026的下半年,跨境行业或许迎来一个关键节点
01四重压力,正在改写同一张成本表
四项变化不能简单相加,也不能用全店平均毛利率笼统覆盖。关键在于区分每一项成本如何发生。
1关税压力,先压现金流,再压利润
美国贸易办公室7月23日对60个被调查经济体采取新的301行动,7月24日生效。除附件豁免商品外,中国商品适用12.5%的301附加税;中国不在10%指定经济体名单中。
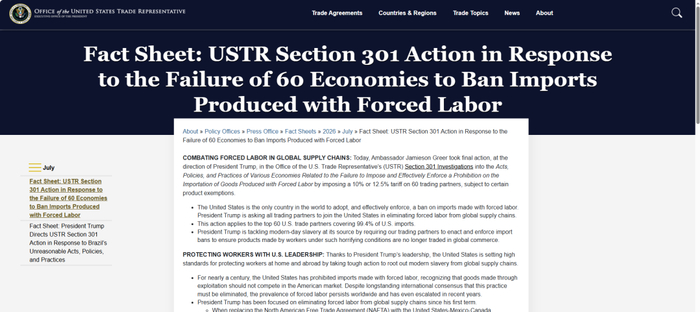
但这不是“从零突然增加12.5%”。新301税从美东时间7月24日凌晨0时01分起适用,原有10%临时进口附加税在同一时点终止。对先后适用两项措施且没有豁免的同一商品,边际变化是从10%升至12.5%。
关税压力更早体现在现金流。假设一批货完税价格为100万美元,新301这一层需支付12.5万美元,其中相对旧临时税新增2.5万美元。若库存周转需要90天、企业年化资金成本为12%,新增占用就会产生约740美元资金成本。高货值、低毛利、慢周转商品承压明显。
2海运压力,难点不在涨跌,更在备货时点
Drewry7月30日公布的WCI下降3%至4255美元/40英尺箱,上海至纽约维持7578美元。
一天后,SCFI升至3205.97点,周涨4.67%,其中上海至美东基本港运价为9054美元/FEU。

指数只是市场信号,卖家支付的仍取决于航线、装运周、柜型和实际成交价。同期市场报道显示,8月部分美东市场报价区间升至8700—10500美元/FEU。
海运难的不是猜涨跌,而是运价信号短、库存决策长。为躲涨价而过早备货,节省的运费可能被仓储和资金成本吃掉。对生产周期长的大件商品,这使分批出运和安全库存的价值上升,也放大了押注指数单边变化的风险。
海运不是孤立的运费问题,而是库存时间与资金成本之间的权衡。
3AWD收紧,越过尺寸门槛将改变库存路径
从7月31日起,AWD只接收小于18×14×8英寸、重量低于20磅的可分拣商品。
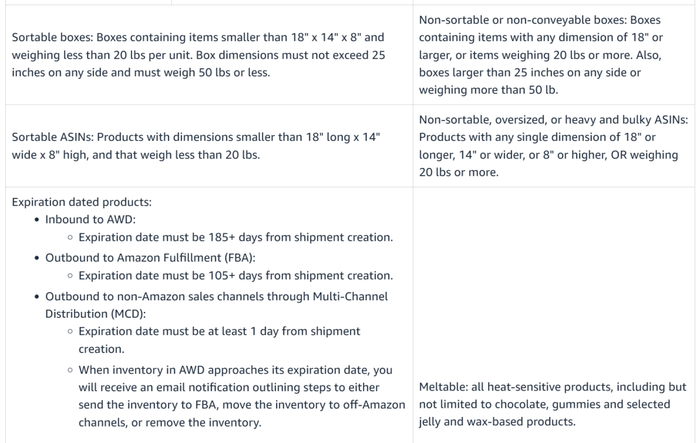
不能进入AWD的中大件商品,需要寻找新的库存承接路径。对家具、健身器材、户外用品等品类而言,更有性价比、也更适配中大件操作的第三方公共海外仓,正在成为承接旺季库存的重要选择。相比受平台尺寸门槛约束的仓储体系,公共海外仓在仓容、出入库操作和本地尾程资源上更具针对性,也能为库存周转保留更灵活的空间。
对生产周期长的大件商品,真正收紧的是平台体系内的库存缓冲和改道空间。越过门槛后,变化的不是每件多收几美元,而是整套库存路径。这种门槛成本具有明显的不连续性:尺寸或重量在线内时,原有补货链条仍可运行;一旦越线,库存去向、补货频率和仓容安排会同时变化。
4FedEx旺季需求附加费
FedEx 2026的旺季需求附加费公布了:
从9月28日开始,持续到明年1月17日,完整覆盖黑五、网一、圣诞和新年。住宅配送从10月26日起进入旺季收费,Ground Residential和Home Delivery至多0.80美元/件,Ground Economy至多4.05美元/件。

今年FedEx并未改变旺季收费的基本框架,而是在2025年分阶段、动态计费的基础上进一步抬价。以2026年前后阶段为基准,峰值阶段Additional Handling提高34.7%,Oversize提高22.5%,Unauthorized提高11.2%。部分需求附加费还会计入燃油附加费。以8月3日至9日Ground业务26.25%的燃油水平测算,117.25美元的Oversize需求附加费约为148.03美元。
尾程压力还会随订单结构放大。低客单价商品可能被每单几美元的附加费持续磨损;大件商品则更容易在Oversize或AHS上一次性跳价,多加数百美金。
对卖家而言,今年真正值得关注的不是“又一次旺季涨价”,而是费用正在按照包裹尺寸、服务类型和订单峰值进行更精细的分层。
总的来看,这四项变化发生在了供应链的不同节点:关税在进口时先占用现金,海运成本在需求尚未完全确定时已经发生,AWD影响库存放在哪里,FedEx则在订单履约阶段继续加价。它们不是一次性相加,而是沿着同一批库存逐段传导,并不断压缩后续调整空间。
02跨境电商迎来行业转折点?
行业转折点,不是没有订单,而是增长不再自动产生利润。
美国人口普查局数据显示,2026年一季度美国零售电商销售额为3267亿美元,同比增长9.8%,快于同期零售总额3.9%的增速,电商占比达到16.9%。这只能说明美国线上消费基本盘仍在增长,不能直接推出中国跨境卖家同步增长。
过去流量和销量快速增长时,库存周转慢一点、包装多几厘米、物流账单多几项附加费,都可能被新增销售额暂时覆盖。粗放增长由此掩盖了经营效率上的差距。如今,在关税、平台物流规则、海运费、尾程费用的四重压力下,规模不再天然等于优势,反而可能放大低毛利、慢周转和单一路径依赖的问题。
过去的平均成本核算还能容忍部分低效SKU被增长掩盖,现在却可能出现全店平均毛利仍为正,真正赚钱的SKU却在补贴那些跨过尺寸、航线或峰值门槛的商品。
因此,这个转折点并不是行业需求由盛转衰,而是增长逻辑由粗放扩张转向精细经营。行业分水岭正从“能否把货卖出去”,转向“能否控制卖出前后的每一段成本”。被筛选掉的未必只是小卖家,更可能是规模已经扩大、成本控制却没有同步升级的经营模式。
03答案藏在履约选择权里
海外仓不能消除关税,也不能让各种附加费消失。它更重要的价值,是把被平台规则锁定的单一路径,拆成多个履约选项。对大件商品而言,全美仓网的意义尤其突出。尾程费用高度依赖配送距离和分区,单仓模式可能在一个区域形成价格优势,却在另一个区域产生更多跨区订单。覆盖不同区域的仓网,则把模糊的全国平均尾程成本,拆解为更具体的区域履约成本。

这也是多仓价值不能只用单票低价衡量的原因。单个仓点的报价可能更低,但如果订单区域与库存位置错配,跨区配送、时效波动和旺季运力紧张会重新进入账单。
全美仓网提供的不是一个对所有SKU都至低的价格,而是把不同区域、不同体积和不同履约路径放进同一网络中承接。乐歌海外仓在全美多地布局自营仓,形成覆盖美西、美中、美东主要区域的仓网,可提供头程海运、港口拖车、仓储、一件代发及SFP服务。

同时,乐歌海外仓作为FedEx全球Top 50大客户,在尾程价格资源和旺季运力保障方面具备规模优势和成本优势,配合全美仓网,可以帮助卖家降低单一仓点和单一履约路径带来的高物流成本。

回到开头,FedEx、AWD、301关税和海运指数仍是四件不同的事,却共同说明跨境电商正在进入新的成本筛选期。这不是增长结束,而是依靠增长掩盖成本的阶段正在结束。未来的分水岭,不只是谁卖得更多,更是谁能在规则变化中保住利润、现金流和履约选择权。
(来源:点财网)