








(文/赖家琪 编辑/吕栋)
中国互联网巨头正在加码人工智能(AI),不仅直接“砸钱”研发大模型,还通过持续投资建立起自己的AI基础设施,一张围绕数据中心、云计算的产业网络逐渐成形。
半导体行业研究机构SemiAnalysis近日发布的《中国AI基础设施热潮》报告称,中国已经成为全球AI基础设施建设最活跃的市场之一。截至2026年底,中国数据中心已交付容量预计将超过24吉瓦,仅次于美国,位居全球第二。
数据显示,截至今年年底,美国数据中心容量以56吉瓦位居全球首位,亚太地区(不含中国)约15吉瓦,欧洲、中东和非洲(EMEA)约14吉瓦,拉丁美洲约2吉瓦。
而此次,SemiAnalysis通过对数据中心建筑层面的数据进行追踪,首次将中国纳入其全球数据中心模型。
根据对中国60多家企业运营的1000多个数据中心的追踪,该机构发现,中国目前已经拥有超过24吉瓦的数据中心容量,规模超过整个EMEA地区,也超过亚洲其他地区的总和。此外,中国还有约20吉瓦已经进入建设或规划阶段的项目,以及约30吉瓦已经宣布但尚未落地的项目。
在这场大规模基础设施扩张中,字节跳动、阿里巴巴、腾讯、百度和华为已成为主要需求方。SemiAnalysis预计,到2026年底,字节跳动在中国的数据中心容量约为5.3吉瓦,阿里巴巴约3.9吉瓦,腾讯约2.4吉瓦,百度约1.1吉瓦,华为约1.0吉瓦。
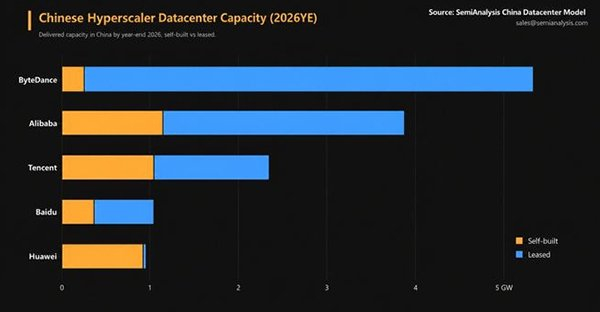
不过,几家企业选择的模式不尽相同。字节跳动的数据中心绝大部分来自租赁,自建容量仅占较小比例,但其目前占据中国已交付数据中心容量的约五分之一,已成为中国批发型数据中心运营商最重要的客户。华为则几乎完全采取自建模式。
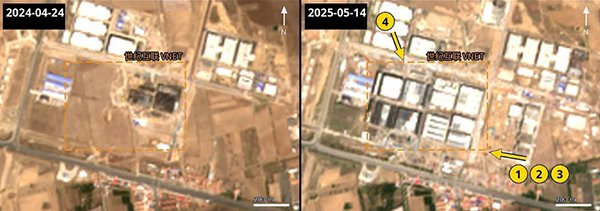
在自建和租赁之外,中国还形成了一种BOT混合模式。这是一种实际上存在两层所有权结构的模式,互联网巨头拥有土地和建筑主体,而数据中心合作伙伴负责投资、拥有并运营机电系统,并通过8至10年的服务合同收回投资。
阿里巴巴、腾讯和百度三家都采用的是混合模式。其中,阿里巴巴的模式最为多元,同一个数据中心集群内部可能同时存在自建数据中心、BOT项目和批发租赁项目。
腾讯的策略更为集中。2022年至2023年的行业下行周期中,腾讯关闭了一些规模较小的租赁型城市数据中心,把资源集中到自己的大型数据中心园区。进入AI时代后,其租赁需求再次回升。百度则选择与奥飞数据开展合作,但招标规模明显小于前述几家企业。
在需求快速扩张的同时,AI数据中心的建设速度也在加快。SemiAnalysis称,中国标准100兆瓦(超大规模)数据中心的交付周期,已经从云计算时代约18个月缩短至AI时代的约12个月,部分最先进项目的工期还可以进一步缩短。
该机构分析称,提前建设“毛坯”设施、“东数西算”的政策便利、并行施工等多重因素加快了数据中心的建设速度。
阿里巴巴CUBE 5.0“100天数据中心”就是典型案例:工厂生产和场地准备需要30天,50天完成现场安装,20天进行调试,从完整外壳到服务器进场仅需100天。
并行施工模式的采用使得大量机电工程(MEP)可以在工厂内完成,电气和机械安装不再需要等待建筑主体完成。相比于行业标准的约6个月的机电安装和调试周期,这种方式可以将相关阶段的时间缩短近一半。这种建设模式满足了互联网巨头提出的快速交付要求,进一步缩短了AI基础设施的部署周期。
这场基础设施竞赛背后,是中国互联网巨头正在寻找新的增长曲线。过去十多年,社交、电商、搜索、短视频等消费互联网业务构成了中国互联网巨头最重要的收入增长来源。但如今,这些业务普遍进入成熟阶段。
腾讯核心产品微信2025年月活跃用户同比增长仅约2%;百度2025年营收下降3%,在线营销收入出现两位数下降;截至2026年6月的季度,阿里巴巴客户管理收入同比下降7%;快手2025年日活跃用户同比增长也只有2.7%。
用户增长见顶之际,AI成为互联网巨头竞相押注的方向。据SemiAnalysis统计,字节跳动、阿里巴巴、腾讯和百度四家公司的资本支出合计从2024年的约350亿美元增加至2025年的超过500亿美元,并有望在2026年达到约1000亿美元。
资本投资只是第一步。该机构指出,中国大型互联网企业已经在国内生成式AI产业建立起一张投资网络。阿里巴巴已经投资5家大模型独角兽企业,腾讯则投资了6家,并成为DeepSeek A轮融资中最大的外部投资者。
这些AI实验室随后又通过互联网巨头的云计算基础设施进行模型训练和部署。例如,阿里巴巴与月之暗面的合作涉及云端训练和服务,腾讯与DeepSeek则有着模型嵌入互联网巨头产品的合作模式。
由此,中国互联网巨头的投资形成了一个闭环:资本转化为云服务订单,云服务需求又会转化为数据中心和服务器需求,而数据中心建设又反过来成为整个AI生态扩张的基础设施。
这张围绕AI形成的产业网络,也并不局限于国内。SemiAnalysis预计,中国超大规模科技企业在海外租赁的数据中心容量将在2026年至2029年间翻倍,到2029年接近4吉瓦,而这一数字还没有包括中国企业从西方云服务商处租用的算力。